【超观察】红果与绿泡泡,能否平分短剧天下?
摘要: 一边是三年跑出1.68亿日活、把“爱优腾芒”四家日活加起来还压一头的红果;一边是藏在微信里、不打硬广、三个月周活冲到8968万的绿泡泡。
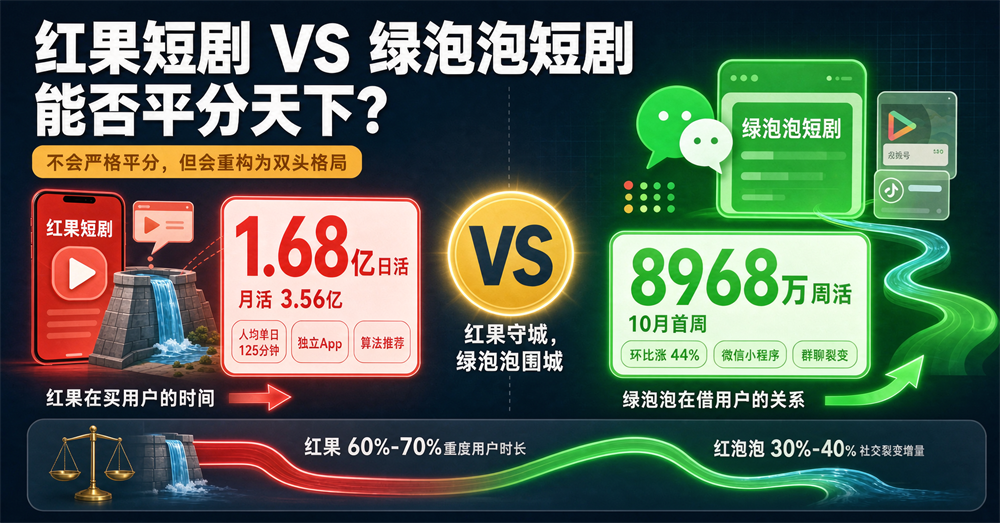
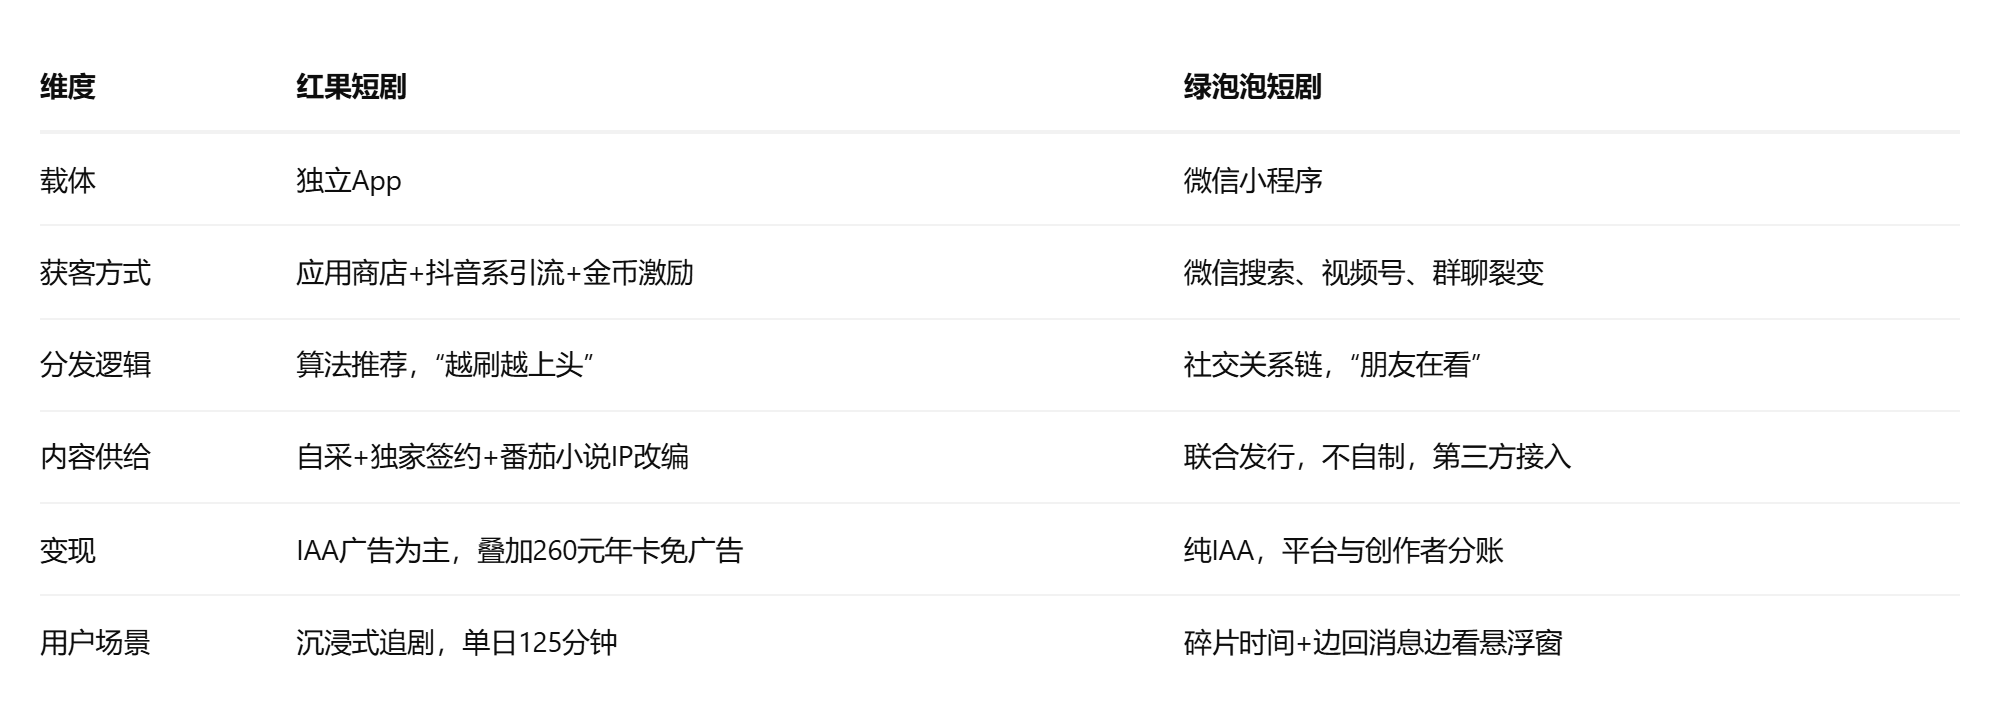
一边是三年跑出1.68亿日活、把“爱优腾芒”四家日活加起来还压一头的红果;一边是藏在微信里、不打硬广、三个月周活冲到8968万的绿泡泡。短剧这门生意,第一次有了“双雄对表”的样子。 战局:红果已经登顶,绿泡泡才刚亮牌 先把账算清楚。 红果短剧是字节跳动在2023年8月推出的独立App,走的是“免费看剧+插播广告”的IAA路线。到2026年7月,它的日活已经爬到1.68亿,同比增长107%;月活3.56亿,在独立短剧App里吃掉了接近九成的份额。更吓人的是黏性——人均单日使用时长125分钟,比抖音还高,差不多等于每天白送用户两部长剧的时间。 红果不是靠会员费赚钱。它把用户的眼球打包成广告库存,开屏、中插、悬浮贴片,按CPM(每千次曝光约25元)卖给品牌方。用户免单,广告主买单,创作者拿三到四成分账。这套闭环一旦跑通,就变成了典型的“时长垄断型生意”:谁霸占的用户分钟数多,谁就掌握定价权。 而绿泡泡短剧,直到2026年7月才从“微信短剧”小程序改名亮相,10月全面接替旧入口。它没有独立App,不占手机桌面,不抢应用商店排名,就蹲在微信里。用户搜一下、刷到视频号切片、被群里朋友转一条,点开就能看。8月它的月活冲到1.43亿,10月首周周活8968万,环比涨了44%。 体量上,绿泡泡大概只有红果的三分之一。 但换个角度看:它没花一分钱买量、没做一场发布会,纯靠微信14亿月活底盘“渗”出来的成绩。腾讯自己披露,小程序短剧大盘的IAA日均变现已经到了千万级,二季度短剧+小说变现规模同比翻了四倍。 所以现在的状态是——红果是一座已经建好的大坝,绿泡泡是一股刚开闸的水。说“平分天下”为时过早,但说“一家独吞”也已经不现实。 拆牌:两套操作系统,两种护城河
很多人把红绿对决看成“同一个免费短剧赛道里的复制粘贴”,其实两边的底牌完全不一样。 红果的护城河是“算法+时长+独家”。它用签到、金币、任务把打开习惯焊死,再用兴趣推荐把停留时间拉长。内容侧靠番茄小说的IP池做前置验证——读者先投票,票数够了才影视化,把“拍完没人看”的风险转嫁成数据决策。这套打法让它的人均单日时长做到151分钟(7-8月均值),在国民级App里排第一。 绿泡泡的护城河是“微信关系链+零摩擦获客”。它不用说服用户下载一个新App,也不用跟手机厂商分推广费。一个人把剧甩到家族群,群里十个人点开,就是十次有效曝光。首页专门做了“朋友在看”推荐位——这是红果抄不走的资产。内容端它更狠:自己不养制作团队,只搭台子,用分账抢剧。 2026年Q4的政策是,接入联合发行的新剧只要人均播放时长≥10分钟,最高给到100%收入激励(90%现金+10%广告金)。 一句话概括:红果在“买用户的时间”,绿泡泡在“借用户的关系”。 这也是为什么两边商业化节奏完全不同。红果已经在收缩金币补贴、试探260元年卡,说明它从“烧钱换规模”切到了“精打细算搞变现”。绿泡泡反过来,还在用限时高分成拉供给,宁可自己少抽成,也要把内容池先灌满。 一退一进之间,上游制作公司突然发现:自己手里那部剧,终于可以同时挂两个货架了。 判断:不会平分,但会重构 回到标题那个问题——红果和绿泡泡,能不能平分天下? 我的判断是不会严格平分,但会把它从“红果一个人的天下”切成“红果守城、绿泡泡围城”的双头格局。 原因有三。 第一,入口形态决定了天花板不同。 独立App天然适合“重度沉浸”,用户点进来就是奔着追剧去的,时长天花板高。小程序天然适合“轻量触发”,分享即打开,但也更容易被消息打断、被群聊淹没。红果的基本盘(日均125分钟的那批人)不会被绿泡泡整体搬走,就像抖音的沉浸式消费不会被朋友圈视频取代一样。 第二,微信的流量池虽然大,但短剧不是它的主业。 腾讯下场做绿泡泡,本质是防御——马化腾自己说过,短剧冲击了长视频,腾讯要做“广告驱动型产品”对冲。它不会把微信主站的社交体验让位给短剧,入口永远只是“发现页+搜索+视频号”的组合,不会变成第二个抖音。这意味着绿泡泡的峰值流量会被微信自己的产品逻辑卡住。 第三,内容供给侧会走向“双平台发行”,但用户侧未必。 制作方当然乐得把一部剧同时塞进红果和绿泡泡,两边拿分账。但普通用户大概率只会养成一个“默认追剧App”的习惯,另一个作为补充。最后的结果更像是:红果拿60%-70%的重度用户时长,绿泡泡拿30%-40%的社交裂变增量,加上一部分中老年和下沉用户——这群人本来就不愿意多装一个App。 所以更准确的描述是:红果仍是行业定价者,绿泡泡是规则改写者。前者决定广告库存怎么卖,后者逼着整个行业把“人均观看时长”当成核心KPI,而不是唯播放量论。 这件事的好处,藏在三方账本里 对观众来说,免费模式本身就是最大的红包。长视频会员连年涨价的时候,短剧把观影门槛砍到零。红绿互卷只会让这个红包更大——红果取消金币后,绿泡泡如果用更高分账吸引优质剧,用户看到的内容质量反而会往上走。 对创作者来说,双平台是议价权的解药。过去绑死红果一家,平台抽走六到七成,中小团队只能喝汤。现在绿泡泡拿出“人均10分钟就给高分成”的牌,制作方第一次有了“用脚投票”的空间。掌阅、阅文这类有IP库存的公司已经吃到红利——阅文上半年短剧及AI漫剧贡献收入4.3亿,掌阅短剧衍生业务占总营收66%。 对行业和广告主来说,短剧把“品牌曝光”做成了可量化的期货。红果CPM明码标价,绿泡泡用视频号+社群补齐了“信任背书”这一环——朋友转的剧里插一条广告,接受度远高于陌生App弹窗。广告预算从长视频流向短剧的趋势,被绿泡泡入场进一步确认。 当然,隐患也得说清楚。两边都是IAA模式,广告密度一旦失控,用户体验就会反噬——红果已经被骂过“四五集弹一次广告”,绿泡泡现在还在克制期,等它也要交商业化答卷时,同样的坑一个都躲不掉。再加上广电总局今年已经下架了6.8万部违规微短剧,AI滥造、同质化、擦边球会被持续清洗。 短剧这场仗,上半场是红果一个人跑马圈地,靠免费+算法把长视频按在地上摩擦。下半场绿泡泡带着微信的社交链杀进来,故事从“一个人赢家通吃”变成“两条河流改道”。 它们不会平分短剧天下,但会把天下重新画一遍——画完之后,用户多看几部不用花钱的剧,创作者多一个买单的老板,广告主多一个能讲清楚ROI的货架。这大概就是巨头打架时,普通人最能实打实捞到的好处。 至于红果和绿泡泡谁笑到最后?别急着下注。在免费短剧这个赛道,用户的耐心比资本更短,下一部爆款在谁家,天下就算谁的。 策划/华民社CNGnews 出品/华民网「超观察」栏目 文/乔梁 编辑/云鹏 编审/华伟 |